09.02.2026 / 08:30
Vertrieb der Zukunft – das Portfoliomanagement als Werttreiber
Energy Markets
Viele Stadtwerke gliedern ihr Geschäftsmodell bis heute in drei wesentliche Bereiche: Vertrieb, Erzeugung und Portfoliomanagement.
Meist ist der Vertrieb in erster Linie für den Verkauf von Energie, aber auch für Dienstleistungen und Mobilitätsprodukte verantwortlich. Die Erzeugung hingegen hat zumeist die Rolle bedarfsgerechte Fahrpläne für die einzelnen technischen Einheiten zu generieren, die den Vertriebsabsatz dabei direkt berücksichtigen. Dabei wird häufig die Erzeugung nicht gemeinsam mit den Marktpreisen betrachtet und effektiv keine Optimierung vorgenommen. Das Portfoliomanagement spielt im Vergleich zu den Bereichen Vertrieb und Erzeugung hinsichtlich Ertragsgenerierung eine geringere Rolle und übernimmt Aufgaben wie das Fahrplanmanagement sowie die Preisabsicherung durch Hedging-Strategien in Terminmärkten.
In manchen Organisationsstrukturen agiert das Portfoliomanagement als reiner Dienstleister und wird in einigen Fällen als Kostenstelle geführt. Die Struktur aus Vertrieb, Erzeugung und Portfoliomanagement ist funktional, kann jedoch aufgrund gestiegener Marktkomplexität zu systemischen Nachteilen führen.
Stadtwerke stehen zunehmend im Wettbewerb mit anderen Teilnehmern und sehen sich gestiegenen Unsicherheiten ausgesetzt
Stadtwerke stehen nicht nur im Preiswettbewerb mit anderen Anbietern, sondern werden zunehmend mit dem Anspruch von Kunden und Kommunen konfrontiert, kommunale Klimastrategien umzusetzen, bei gleichzeitiger Integration beziehungsweise Lieferung lokal generierten grünen Stroms und der Netzstabilisierung.
Der Ausbau erneuerbarer Energien ist ein treibender Faktor für den Wandel in der Energiebeschaffung. Gepaart mit dem Rückbau konventioneller Energien steigt die Volatilität in der Energiebereitstellung und reduziert zudem die gesicherte Leistung. Zugleich führt die Wärmewende zu steigenden Lastprofilen und einem erhöhten Flexibilitätsbedarf. Des Weiteren wird dieser Effekt durch eine steigende Anzahl an Prosumern verstärkt. Dies lässt sich als korreliertes Preis-Volumen-Risiko darstellen:
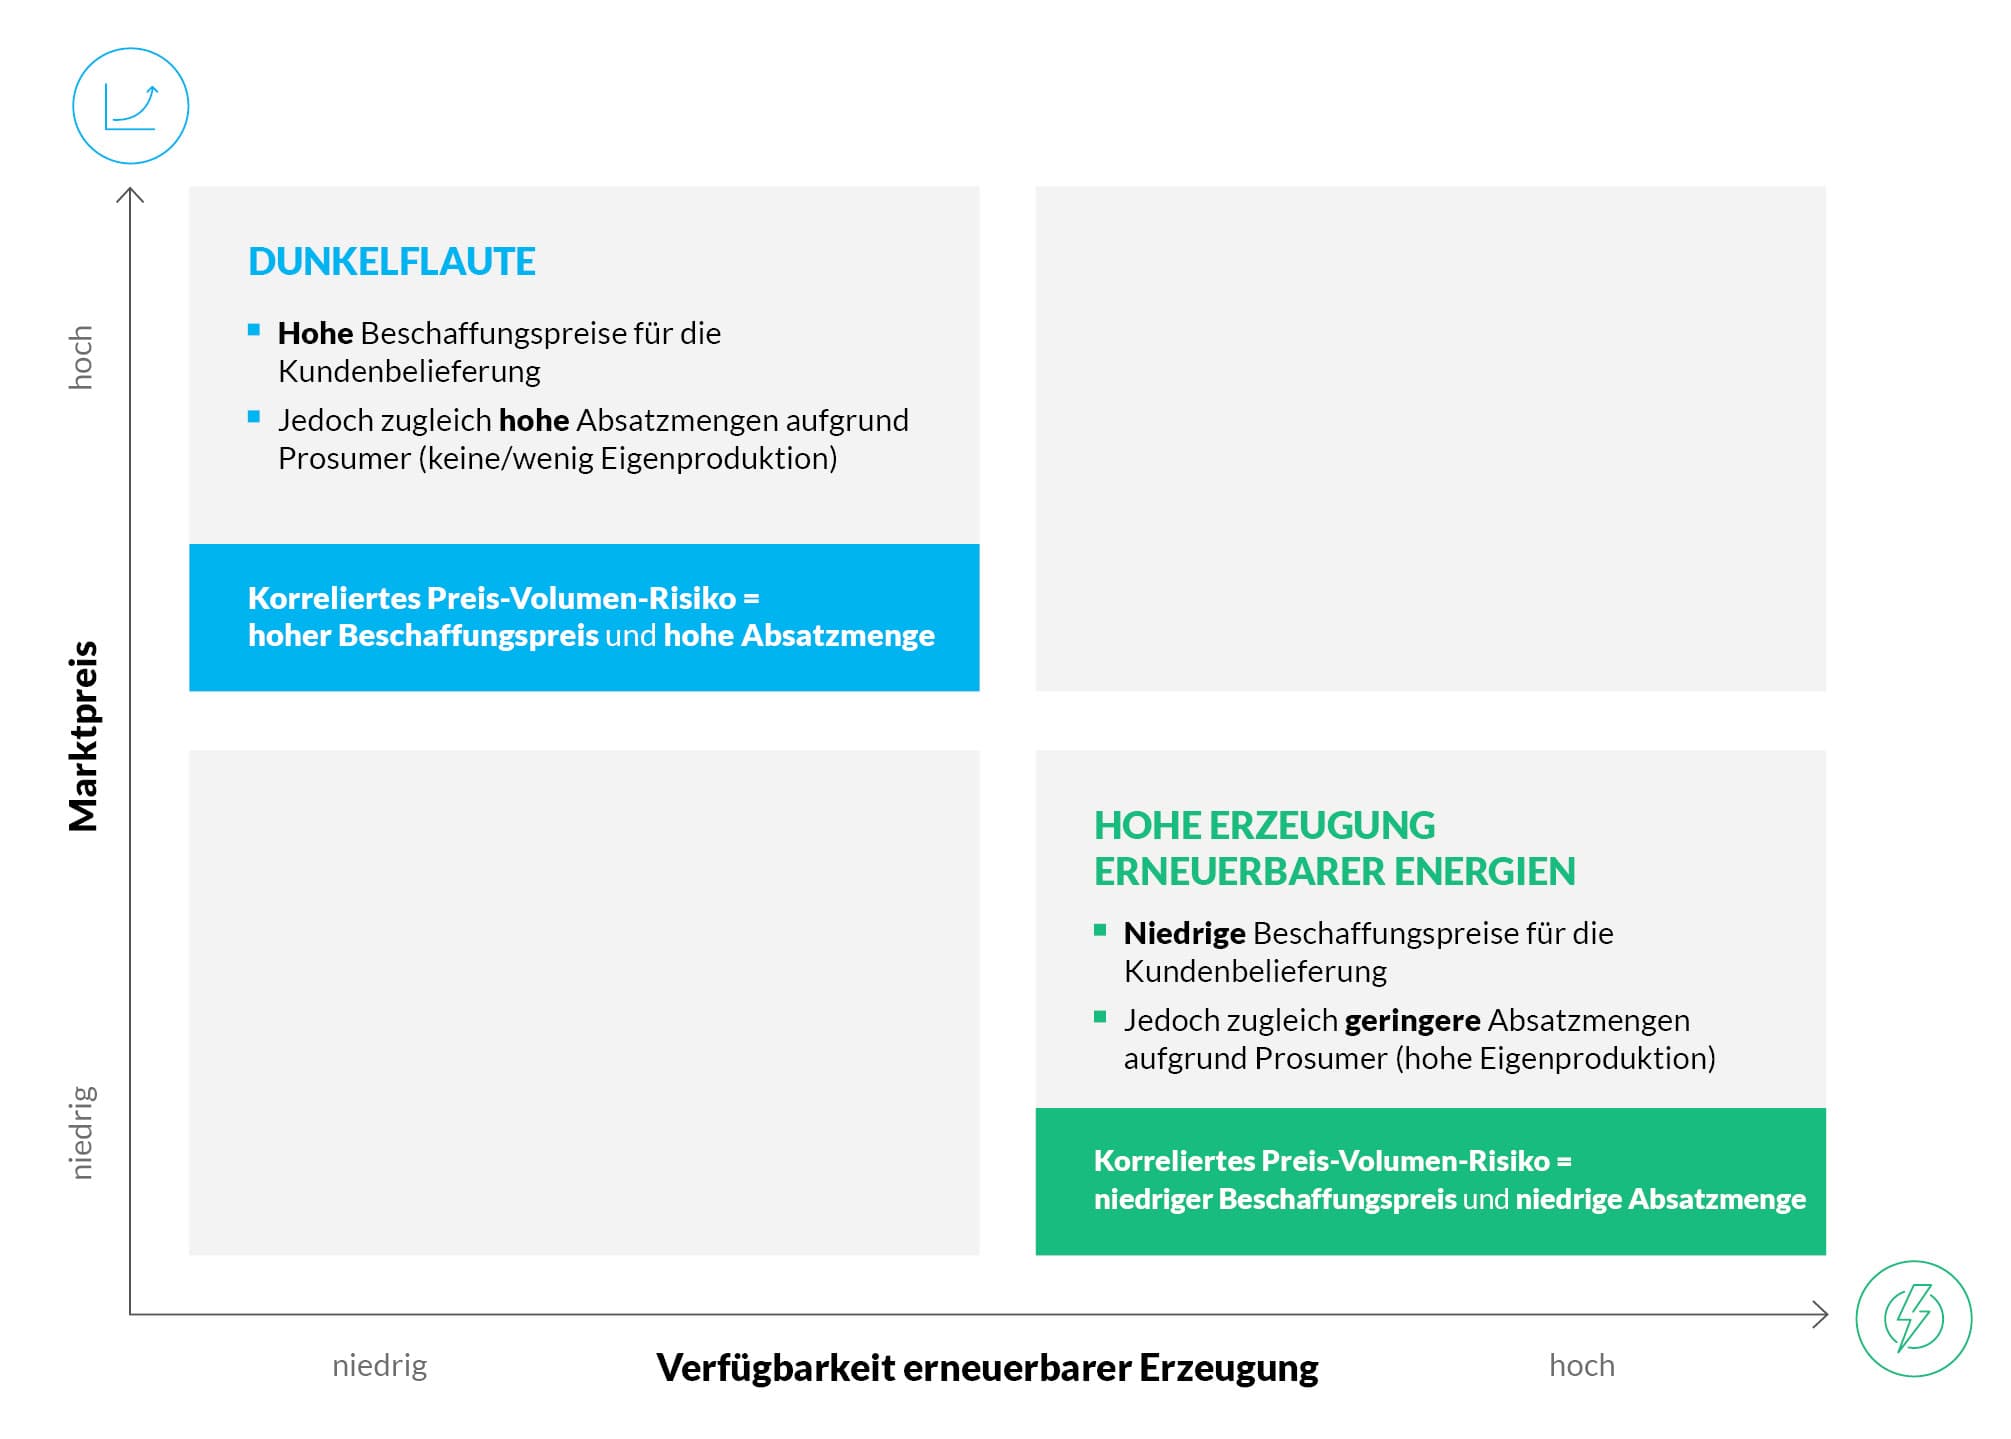
Abbildung 1: korreliertes Preis-Volumen-Risiko
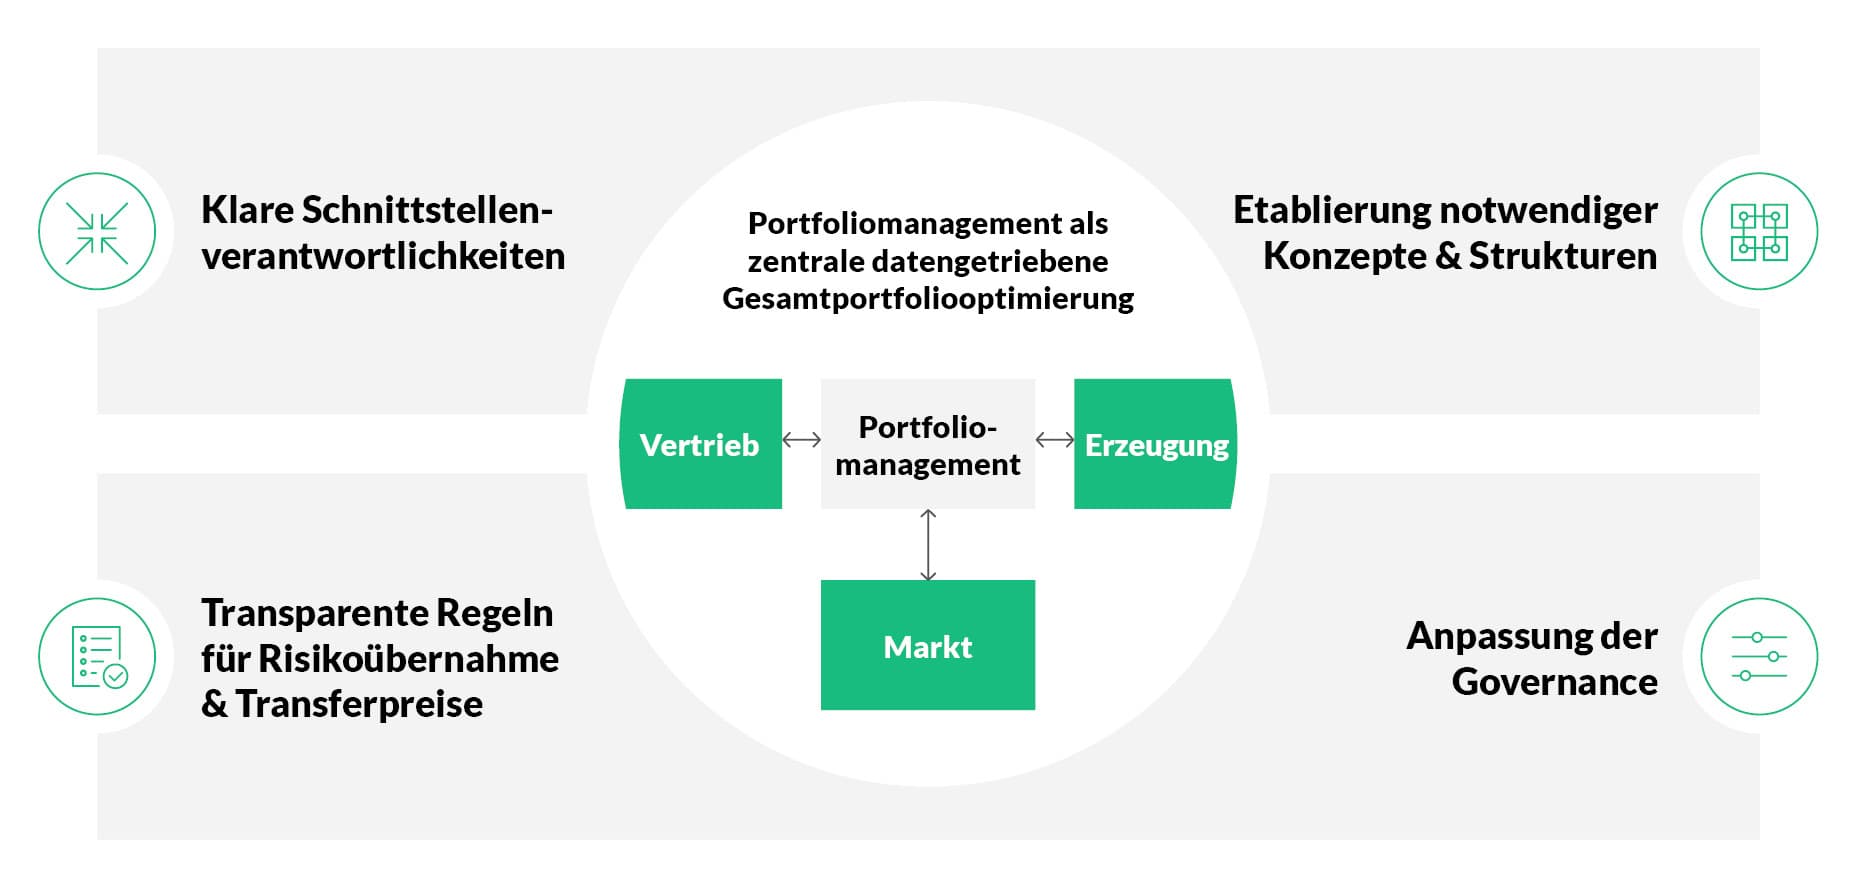
Abbildung 2: Organisationsstruktur
Warum ist eine stärkere Integration von Vertrieb, Produktion und Portfoliomanagement von Vorteil?
Nicht alle dieser Risiken können abgesichert werden, jedoch besteht die Möglichkeit, durch eine integrierte Optimierung aller Energieflüsse, insbesondere der eigenen Erzeugung unter Einbezug der Verbrauchsprofile der eigenen Kunden, Synergien zu heben. Zusätzlich lassen sich durch eine bessere Abstimmung von Erzeugung und Absatz geringere Beschaffungskosten und Vorteile im Risikomanagement realisieren.
Dem aufgrund des höheren Preis-Volumen-Risikos notwendigen Flexibilitätsbedarf kann mit Batteriespeichern begegnet werden, die in den letzten Jahren aufgrund stetig sinkender Kosten der Komponenten zunehmend an Bedeutung gewonnen haben. Den größten Nutzen stiften Speichertechnologien insbesondere dann, wenn sie gemeinsam mit eigener Erzeugung (beispielsweise als co-located Battery Energy Storage System, kurz BESS), Kundenlasten und Vermarktung betrachtet werden. Für Versorger bieten Batterien jedoch nicht nur die Möglichkeit, selbst erzeugten Strom zu speichern, um in sogenannten Dunkelflauten auf den gespeicherten Strom zurückgreifen zu können, sondern auch zusätzliche Ertragsmöglichkeiten durch Optimierung der Speicherkapazitäten an den Strommärkten.
Integrierte und ganzheitliche Betrachtung von Produktion, Vertrieb und Flexibilität erfordert ein modernes Portfoliomanagement
Ein modernes Portfoliomanagement stellt nicht allein einen Dienstleistungsanbieter für den Vertrieb bzw. für die eigenen Erzeugungskapazitäten dar, sondern ist vielmehr ein Teil der Wertschöpfungskette. Die einheitliche Betrachtung des Gesamtportfolios macht aus dem Portfoliomanagement eine zentrale Einheit in der Organisation, die messbar den Unternehmenserfolg mitgestalte.
Um dies zu ermöglichen, wird das nötige Know-how, Systeme, Prozesse und eine geeignete fachliche und technologische Architektur benötigt. Diese hängt ganz entscheidend von Größe und Komplexität des Portfolios, Kundenstruktur und vom Flexibilitätsbedarf beziehungsweise von Flexibilitätskapazitäten ab. Unter anderem erlaubt eine Neugestaltung neben dem traditionell wichtigen Handel am Day-Ahead Markt auch die Teilnahme am Intraday Auktionsmarkt sowie dem kontinuierlichen Handel. Hierfür ist nicht notwendigerweise ein eigener Marktzugang erforderlich. Die Entscheidung hinsichtlich einer Internalisierung einzelner Komponenten sollte unter Berücksichtigung strategischer bzw. ökonomischer Vorteile getroffen werden. Hierbei sind unter anderem Kosten für den Aufbau eines eigenen Marktzugangs, Kosten für Preis- und Volumenprognosen, der notwendige Aufbau von internem Wissen und eine geeignete Handelsarchitektur zu berücksichtigen. Somit kann ein kosteneffizientes, maßgeschneidertes und zukunftsträchtiges Portfoliomanagement aufgebaut werden, das den neuen Herausforderungen gerecht wird.
Herausforderungen der Transformation
Die Transformation erfordert typischerweise auch Anpassungen der internen Organisationsstruktur mit klaren Schnittstellen und Verantwortlichkeiten. So stellen klar definierte Schnittstellen zwischen Portfoliomanagement, Vertrieb und Erzeugung eindeutige Verantwortlichkeiten hinsichtlich Entscheidungen sicher. Zudem wird dadurch Transparenz und Steuerbarkeit gewährleistet. Meist bedarf es einer Weiterentwicklung von Portfolio- und Buchstrukturen sowie der Messung und Steuerung von Risiko- und Ertragskennzahlen.
Die Festlegung einheitlicher Methoden für die Risikoübernahme und der Preisbildung zwischen dem Vertrieb und dem Portfoliomanagement müssen etabliert werden. Dadurch können Risiken und Erträge klar gesteuert, zugeordnet und intern verrechnet werden. Entsprechend sind auch Governance-Strukturen weiterzuentwickeln, u.a. durch Anpassungen im Organigramm, die Adaption von Risikorichtlinien sowie die Neuausrichtung von Berichtswesen und Berichtslinien.